
بغداد – قسم الفلسفة الاقتصادية والتحليل الاستراتيجي في QB
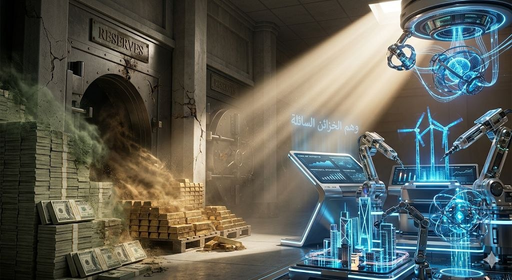
في أدبيات الاقتصاد الكلي المعاصر، هناك فرق شاسع بين "تكديس الأموال" وبين "إدارة الثروة". تكديس الأموال هو ما تفعله الدول الريعية حين تبيع موردها الوحيد وتضع العوائد في خزائن سائلة أو سندات تقليدية. أما إدارة الثروة، فهي "هندسة مالية" معقدة تهدف إلى حماية القوة الشرائية لهذه الأموال من التآكل المستمر الذي تفرضه دورات التضخم العالمية والأزمات الجيوسياسية.
اليوم، يقف الاقتصاد العراقي أمام استحقاق تاريخي يفرض عليه إعادة النظر في "عقيدته المالية" بأكملها. فالاحتفاظ باحتياطيات ضخمة تقترب من حاجز الـ 100 مليار دولار، معظمها مقوم بالدولار ومستثمر في سندات الخزانة الأميركية، يبدو للوهلة الأولى "ملاذاً آمناً"، ولكنه في لغة الأرقام الصارمة يمثل "انكشافاً خطيراً" (Dangerous Exposure) على أزمات لا نملك مفاتيح السيطرة عليها.
وهنا نضع هذه الإشكالية تحت المجهر التحليلي:
1. وهم الارتباط الآمن.. واستيراد أزمات الفيدرالي
عندما يقرر الاحتياطي الفيدرالي الأميركي تثبيت الفائدة عند مستويات مرتفعة (3.5% - 3.75%) لحماية اقتصاده الداخلي من التضخم، فإنه يصدر "قوة اصطناعية" للدولار. بالنسبة لدولة مستهلكة ومستوردة لكل شيء تقريباً مثل العراق، هذا الدولار القوي والمقترن باضطرابات سلاسل الإمداد العالمية يعني شيئاً واحداً: "استيراد التضخم".
الاحتياطيات العراقية تدر عوائد من الفائدة الأميركية، نعم، لكن هذه العوائد تتبخر فعلياً (In Real Terms) عندما نستخدم نفس هذه الاحتياطيات لشراء سلع عالمية تضاعفت تكاليف إنتاجها وشحنها بسبب أزمات الطاقة. إننا ندور في حلقة مفرغة نربح فيها "الورق" ونخسر "القيمة".
2. التآكل الصامت (Silent Erosion) وفخ السندات
سندات الخزانة الأميركية هي أداة "تحوط ضد الإفلاس" وليست أداة "صناعة ثروة". في أوقات التضخم العالمي المرتفع، يصبح العائد الحقيقي (Real Yield) لهذه السندات سلبياً. بعبارة أخرى؛ المليار دولار الذي تملكه الخزينة اليوم، ستكون قدرته الشرائية بعد خمس سنوات أقل بكثير، حتى مع احتساب الفوائد المتراكمة.
الاستمرار في سياسة "الخزائن السائلة" الآمنة هو في الحقيقة استسلام لعملية "تآكل صامت" تلتهم مقدرات الأجيال القادمة دون أن يلاحظها أحد على الشاشات الرقمية.
3. التحوط السيادي.. الانتقال إلى "اقتصاد الأصول الخشنة والمعرفية"
الخروج من هذا الفخ يتطلب قراراً سيادياً بتنويع سلة الاحتياطيات وتأسيس "صندوق ثروة سيادي" حقيقي (Sovereign Wealth Fund) لا يُدار بعقلية المحاسب الخائف، بل بعقلية المستثمر القناص.
هذا يعني اقتطاع نسب محددة من العوائد النفطية وتدويرها (Capital Rotation) في استثمارات عالمية ومحلية ذات مردود يفوق نسب التضخم. يجب أن تتحرك السيولة نحو "الأصول الخشنة" (حصص في شركات طاقة بديلة عالمية، موانئ دولية، سلاسل إمداد لوجستية) ونحو "اقتصاد المعرفة" (الذكاء الاصطناعي، البنية التحتية التكنولوجية).
الخلاصة:
الثروة التي لا تتحرك لتصنع ثروة موازية، هي مجرد "رصيد مؤجل" ينتظر أزمة تلتهمه.. والعراق اليوم لا يمكنه الاستمرار في ربط مصيره المالي بشريانين لا يتحكم بهما: برميل نفط مهدد في مضيق هرمز، ودولار يُطبع ويُسعر في أروقة واشنطن. السيادة المالية تبدأ حين تتحول الدولة من "حارس للخزينة" إلى "صانع للسوق".

💬 التعليقات (0)
كن أول من يعلّق على هذا المحتوى